Autónomo o sociedad para un food truck: IVA y cuotas
Autónomo de venta ambulante o sociedad limitada: lo que paga cada forma en 2026 (cuota de autónomos, tarifa plana, SL desde 1 €), el epígrafe del IAE, el IVA del 10 % y del 21 % y el IVA del remolque.
 Romain BarreauFundador de Food Truck Store · 5 min de lectura
Autónomo o sociedad: la forma jurídica de su food truck decide lo que paga cada mes a la Seguridad Social, cómo tributa el beneficio y qué IVA recupera. Aquí tiene las cifras de 2026 del autónomo de venta ambulante y de la sociedad limitada, con su fuente oficial. Decídalo con su gestor antes del alta.
Autónomo o SL: dos formas de empezar.
Como autónomo trabaja a su nombre y responde de sus obligaciones «con todos sus bienes presentes y futuros» (Ley 20/2007, art. 10.4). En una SL, los socios no responden personalmente de las deudas (LSC, art. 1.2).
- AutónomoAlta en Hacienda y en la Seguridad Social, sin escritura ni capital; tributa en el IRPF.
- Sociedad limitadaEscritura pública inscrita en el Registro Mercantil; tributa en el Impuesto sobre Sociedades.
- Capital desde 1 €Mientras no llegue a 3.000 €, al menos el 20 % del beneficio va a la reserva legal.
- Socio que trabajaCon al menos el 33 % del capital, cotiza también como autónomo: es el autónomo societario.
Lo que paga un autónomo en 2026.
Desde 2023, la cuota depende de los rendimientos netos previstos, por tramos, y se regulariza al año siguiente. En 2026 el tipo total es del 31,50 % de la base (Orden PJC/297/2026, art. 18 y 37).
- 80 €al mes de tarifa plana el primer año (88,64 € con el MEI), prorrogable otro si gana menos del SMI
- 299,56 €al mes con la base mínima de la tabla general en 2026 (950,98 € × 31,50 %)
- 653,59 €base mínima de la tabla reducida, para rendimientos netos de hasta 670 € al mes
- 6 cambiosde base al año como máximo
El alta, paso a paso.
Empiece por Hacienda: la Seguridad Social le pedirá el epígrafe del IAE. Las personas físicas no pagan ese impuesto, pero declaran el epígrafe (RDL 2/2004, art. 82.1 c; tarifas del IAE).
- Declaración censal en Hacienda
Modelo 036 antes del primer día de venta, con su epígrafe: el grupo 675 (quioscos y barracas en la vía pública o en mercados), el 676 (heladerías y chocolaterías) o el 663.1 (alimentos fuera de un establecimiento permanente).
- Alta en el RETA
En Importass, el día en que empieza o hasta 60 días antes, con su previsión de rendimientos netos, que fija la base.
- Tarifa plana
Si es su primera alta, o no ha estado de alta en los dos años anteriores (tres si ya la disfrutó): 80 € al mes durante 12 meses, más el MEI.
- Cada trimestre
El IVA con el modelo 303 y, en estimación directa, el pago fraccionado del IRPF con el modelo 130.
El IVA de lo que vende.
Al 10 %, las comidas y bebidas servidas para consumir en el acto, cerveza incluida (Ley 37/1992, art. 91). Al 21 %, el alcohol y los refrescos y zumos con azúcares añadidos vendidos para llevar (AEAT, tipos 2026).
Una hamburguesa servida para comer en el acto: IVA del 10 %.
IVA del remolque y regímenes especiales.
Food Truck Store es una marca francesa. Con NIF-IVA (alta en el ROI, casilla 582 del modelo 036), la compra es una adquisición intracomunitaria: usted ingresa el IVA en España y lo deduce (AEAT; art. 92).
Dos regímenes especiales que revisará su gestor. Los módulos (estimación objetiva) siguen abiertos en 2026 a los grupos 675 y 676 del IAE, con sus límites (Orden HAC/1425/2025). El recargo de equivalencia es para el comerciante minorista que revende sin transformar: no se aplica a lo que usted cocina (Ley 37/1992, art. 149). Las declaraciones trimestrales del IVA van en el modelo 303.
El beneficio: IRPF o Sociedades.
El autónomo tributa en el IRPF y, en estimación directa, adelanta cada trimestre el 20 % de sus rendimientos netos (AEAT). La SL paga el Impuesto sobre Sociedades (Ley 27/2014, art. 29).
- 15 %los dos primeros ejercicios con beneficio de una SL de nueva creación
- 19 %en 2026, sobre los primeros 50.000 € de base si el año anterior facturó menos de 1 millón de euros (21 % el resto)
- 25 %tipo general del Impuesto sobre Sociedades
Una cuenta solo para el negocio.
Primero la forma, después el remolque.
Decida la forma antes del alta y de pedir el remolque: la factura irá a nombre de quien lo explote. Modelos desde 11.500 € + IVA (13.915 € IVA incluido) en comprar food truck; cómo pagarlo, en financiar un food truck.
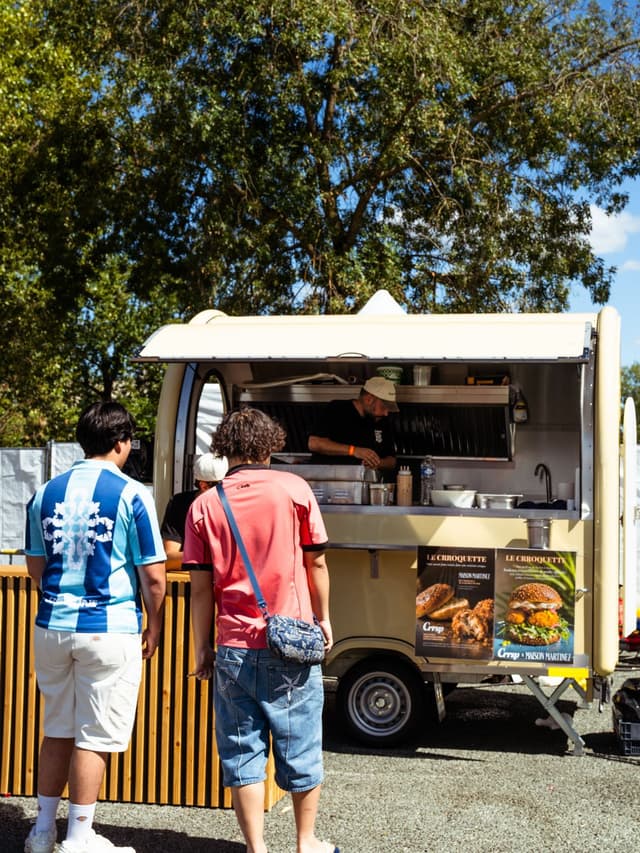
Detrás del mostrador, la forma jurídica decide lo que queda a fin de mes.
Preguntas frecuentes.
¿Tiene otra pregunta? Escríbanos ›Depende de lo que invierta y de lo que espere ganar. El autónomo empieza con la tarifa plana de 80 € al mes y tributa en el IRPF. La SL exige escritura e inscripción, separa su patrimonio del negocio y tributa en el Impuesto sobre Sociedades (15 % los dos primeros ejercicios con beneficio si es nueva); con al menos el 33 % del capital, usted cotiza también como autónomo. Pida a su gestor el cálculo con sus cifras.
El 31,50 % de la base que elija según sus rendimientos netos previstos: 299,56 € al mes con la base mínima de la tabla general (950,98 €). Si es su primera alta, la tarifa plana deja la cuota en 80 € al mes (88,64 € con el MEI) durante 12 meses. La base del 77 % para puestos y mercadillos solo vale para los códigos de comercio al por menor (CNAE 47), no para la hostelería (Orden PJC/297/2026, art. 18).
El 10 %: la ley aplica el tipo reducido a los alimentos y al suministro de comidas y bebidas para consumir en el acto (Ley 37/1992, art. 91). Van al 21 % las bebidas alcohólicas y los refrescos, zumos y gaseosas con azúcares o edulcorantes añadidos cuando se venden para llevar. Servida para tomar en el acto, una caña va al 10 %.
Sí. La declaración censal (modelo 036) con su epígrafe se presenta antes de empezar, aunque esté exento: lo están las personas físicas, las sociedades que facturan menos de 1.000.000 € y toda actividad nueva en sus dos primeros años (RDL 2/2004, art. 82.1). Las ferias piden esa alta.
Sí, si su actividad da derecho a deducir. Con su NIF-IVA (alta en el ROI), la compra a Food Truck Store es una adquisición intracomunitaria: usted ingresa el IVA en España y lo deduce (Ley 37/1992, art. 92). Sin NIF-IVA válido, la factura lleva IVA: pregunte a su gestoría cuál se aplica.
Sí, pero si usted ejerció la actividad el año anterior y tiene más del 50 % de la SL, esta no cuenta como entidad de nueva creación y no tributa al 15 % (Ley 27/2014, art. 29.1). Si piensa crecer pronto, decídalo antes del alta.
 Por Romain, fundador